
Malang, Tugumalang.id – Memiliki gaji tetap setiap bulan belum tentu membuat seseorang siap membeli rumah. Selain nominal penghasilan, calon pembeli perlu menghitung pengeluaran rutin, cicilan lain, uang muka, hingga dana darurat agar angsuran rumah tidak membebani keuangan dalam jangka panjang.
Menentukan gaji ideal untuk cicilan rumah tidak bisa hanya berpatokan pada satu angka. Dua pekerja dengan penghasilan sama bisa memiliki kemampuan membeli rumah berbeda, bergantung pada kebutuhan sehari-hari, tanggungan keluarga, dan kewajiban keuangan masing-masing.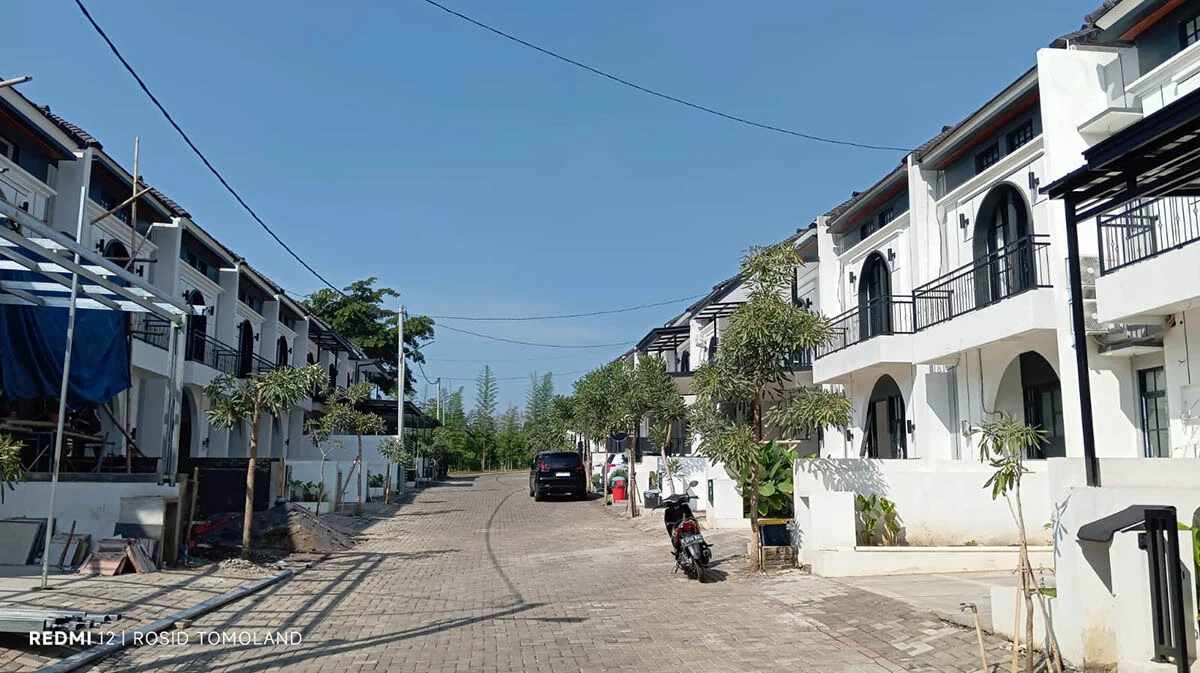
Menurut sales properti Tomoland, Listy, calon pembeli sebaiknya memahami kondisi keuangan secara menyeluruh sebelum menentukan rumah yang ingin dibeli. Dengan begitu, keputusan tidak hanya didasarkan pada kemampuan membayar angsuran saat ini, tetapi juga kesiapan memenuhi kebutuhan hidup setelah memiliki rumah.
“Kadang orang datang dengan pertanyaan, kalau gaji saya segini, sudah bisa ambil rumah belum? Sebenarnya bukan cuma soal angka gajinya. Kita perlu lihat juga pengeluaran bulanannya, masih ada cicilan lain atau tidak, dan setelah cicilan rumah masuk apakah kebutuhan sehari hari masih tetap nyaman,” kata Listy.
Hitung Kemampuan Cicilan Rumah dari Penghasilan
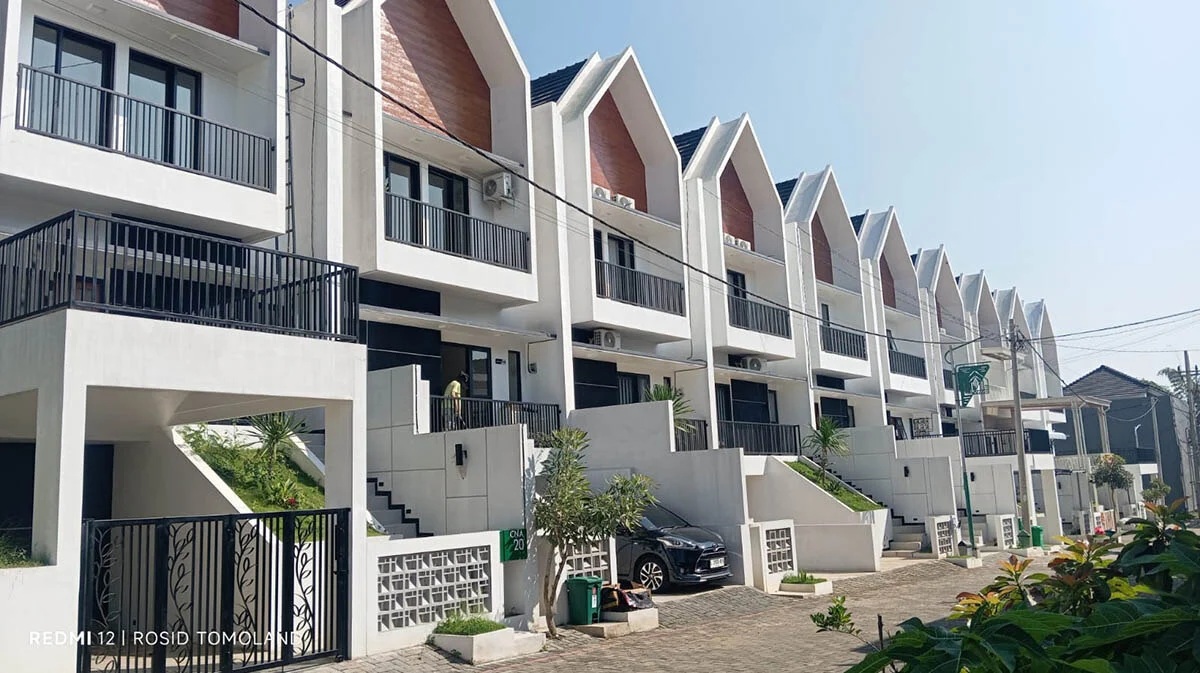 Langkah awal yang bisa dilakukan adalah mencatat penghasilan bersih setiap bulan, kemudian menguranginya dengan kebutuhan pokok. Pengeluaran seperti makan, transportasi, listrik, internet, biaya keluarga, serta cicilan kendaraan atau kartu kredit perlu masuk dalam perhitungan.
Sebagai gambaran, pekerja dengan penghasilan bersih Rp 7 juta per bulan belum tentu mampu mengambil cicilan rumah Rp 3 juta. Jika kebutuhan rutin dan cicilan lainnya sudah mencapai Rp 4,5 juta, sisa penghasilannya hanya Rp 2,5 juta. Angka tersebut belum memperhitungkan tabungan dan kebutuhan tak terduga.
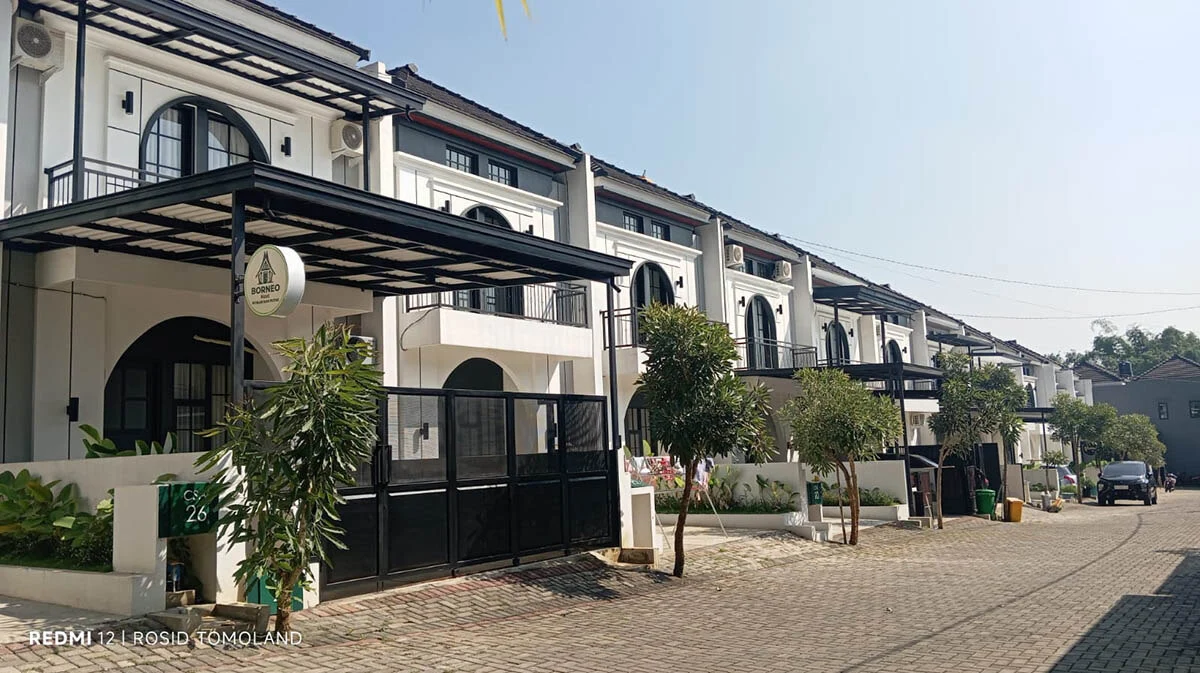 Simulasi sederhana ini menunjukkan bahwa nominal gaji bukan satu-satunya penentu. Calon pembeli perlu memastikan masih ada ruang keuangan untuk menabung, memenuhi kebutuhan pribadi, dan menghadapi pengeluaran mendadak.
Baca juga: KPR BTN: Kunci Mudah Punya Rumah Impian dengan Kredit Perumahan Terjangkau
Listy menyarankan calon pembeli membuat beberapa simulasi cicilan sebelum menentukan pilihan. Perbandingan berdasarkan uang muka, tenor, dan harga unit dapat membantu menemukan skema pembayaran yang sesuai dengan kemampuan finansial.
“Biasanya lebih enak kalau dibuat beberapa simulasi. Jadi calon pembeli bisa lihat pilihan yang paling pas untuk kondisi gajinya, bukan langsung mengambil angka paling maksimal. Rumahnya tetap dapat, tapi setelah bayar cicilan juga masih ada ruang untuk menjalani kebutuhan lain dengan nyaman,” jelasnya.
Atur Uang Muka dan Dana Cadangan Sebelum Membeli Rumah
Selain menghitung angsuran, calon pembeli perlu menyiapkan uang muka dan dana cadangan. Uang muka yang lebih besar dapat membantu mengurangi kebutuhan pembiayaan. Namun, bukan berarti seluruh tabungan harus digunakan untuk memenuhi pembayaran awal.
Dana darurat tetap perlu tersedia setelah transaksi rumah selesai. Biaya pindahan, furnitur, perawatan hunian, dan kebutuhan rumah tangga lainnya juga perlu diperhitungkan sejak awal.
Bagi pekerja muda yang merencanakan pembelian rumah pertama, persiapan ini penting karena kebutuhan hidup dapat berubah seiring waktu. Pernikahan, pendidikan anak, kendaraan, hingga kebutuhan keluarga bisa memengaruhi kemampuan membayar cicilan.
Karena itu, calon pembeli sebaiknya tidak langsung menggunakan batas maksimal pembiayaan yang ditawarkan. Memilih cicilan yang lebih ringan dapat memberikan ruang lebih besar untuk menghadapi perubahan penghasilan maupun kebutuhan di masa depan.
Baa juga: Puas Kualitas Bangunan, Investor Jakarta Tambah Investasi Kos di Tomoland
Selain kesiapan finansial, lokasi juga menjadi faktor yang perlu dipertimbangkan. Rumah yang mendukung mobilitas harian dapat membantu penghuni mengelola waktu dan biaya perjalanan, terutama bagi pekerja yang beraktivitas di pusat Kota Malang.
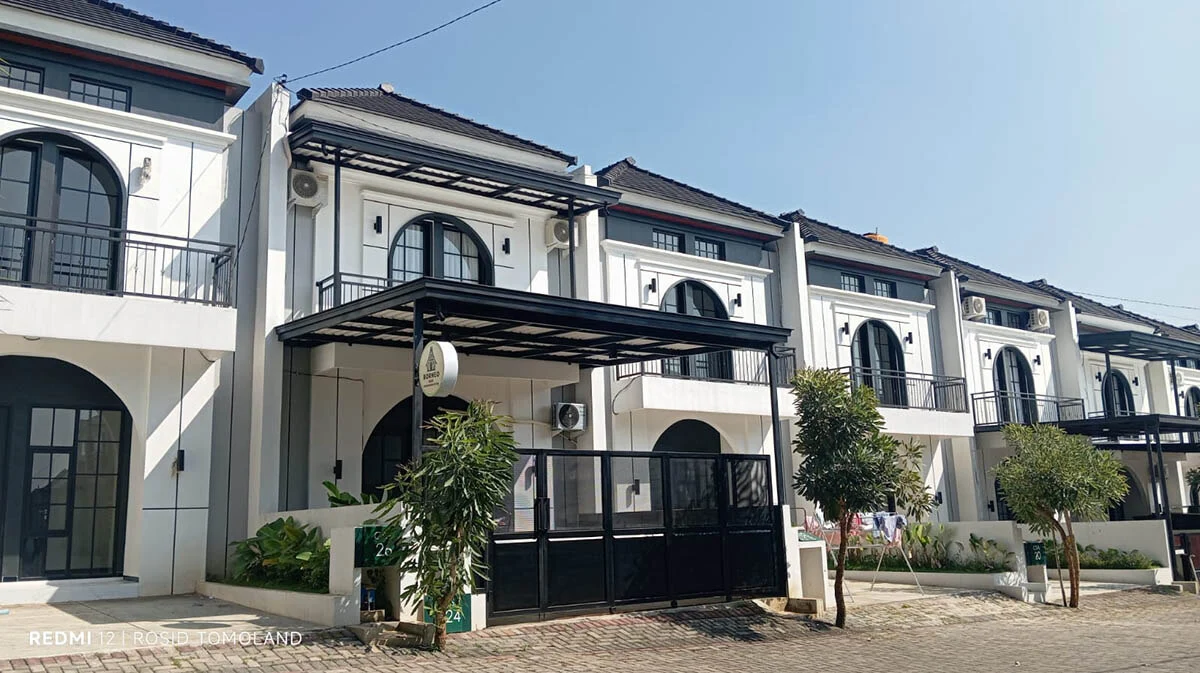
Bagi masyarakat yang sedang mencari rumah pertama, Grand Avenue Sukun dari Tomoland dapat menjadi salah satu pilihan untuk dibandingkan. Proyek ini menawarkan pilihan cicilan mulai Rp 3 jutaan serta akses menuju pusat Kota Malang.
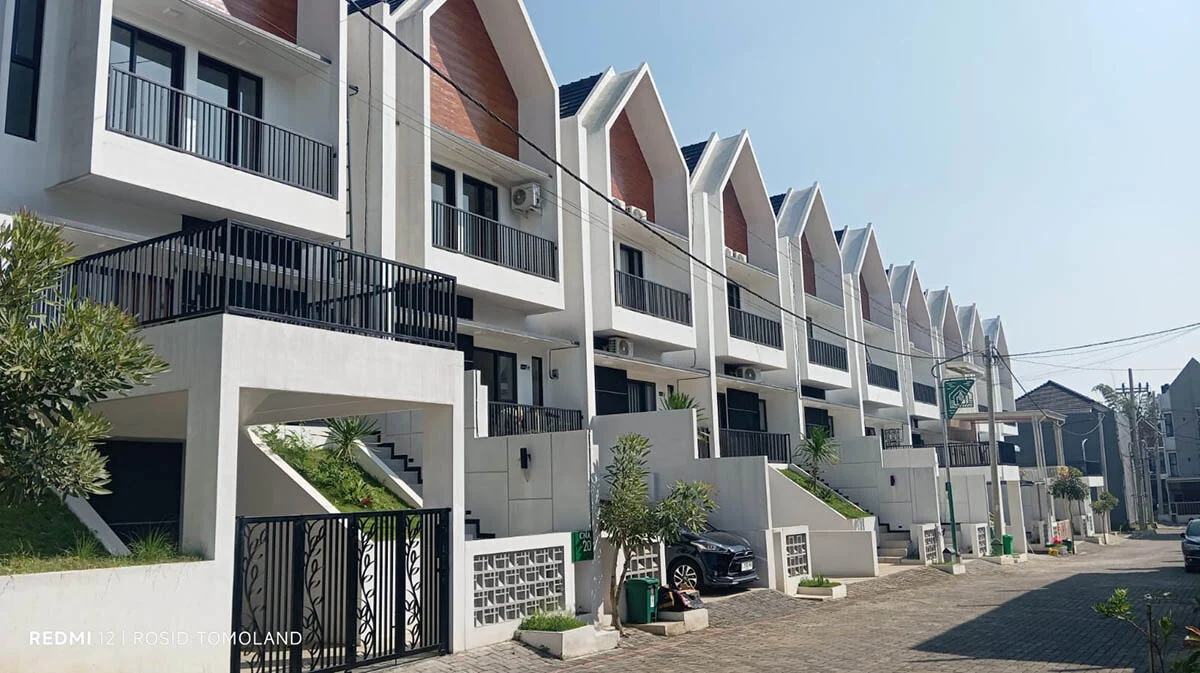 Menurut Listy, nominal cicilan perlu disesuaikan dengan kondisi masing-masing calon pembeli. Harga unit, uang muka, tenor, dan skema pembayaran dapat memengaruhi besarnya angsuran yang harus dibayarkan setiap bulan.
Informasi mengenai cicilan awal tersebut dapat menjadi bahan untuk membuat simulasi. Namun, calon pembeli tetap perlu memeriksa ketentuan pembiayaan, biaya tambahan, serta persyaratan yang berlaku sebelum mengambil keputusan.
Pada akhirnya, gaji ideal untuk cicilan rumah bukan sekadar nominal tertentu dalam slip gaji. Kemampuan membeli rumah ditentukan oleh keseimbangan antara penghasilan, pengeluaran rutin, kewajiban keuangan, dana darurat, dan kebutuhan hidup setelah rumah ditempati.
Bagi masyarakat yang ingin mengetahui pilihan unit dan perkiraan angsuran, Tomoland menyediakan layanan konsultasi, simulasi pembayaran, dan kunjungan ke show unit. Informasi lebih lanjut dapat diperoleh melalui WhatsApp 0821-4212-5500.
Dengan perencanaan matang, pekerja dapat menentukan waktu membeli rumah secara lebih realistis tanpa harus mengorbankan kestabilan keuangan demi mengejar rumah pertama.
Baca Juga Berita Tugumalang.id di Google News
redaktur: jatmiko